2020年全国化肥出口量同比增长5.1% 逆势增长背后的逻辑与展望
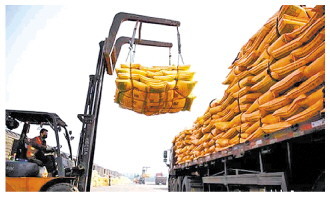
2020年,在新冠疫情冲击全球贸易、国际物流受阻的复杂背景下,中国化肥出口交出了一份亮眼的成绩单:全年化肥出口量同比增长5.1%。这一数据不仅高于市场预期,也折射出中国化肥产业在保供稳价、畅通国际循环方面的韧性。本文将从出口增长的驱动因素、结构变化、面临的挑战以及未来趋势四个维度展开分析。
一、增长驱动:供需格局与政策环境的双重支撑
2020年化肥出口的逆势增长,首要原因在于国内产能充足与国际化肥市场需求回暖的叠加。年初疫情导致国内春耕备肥节奏前移,生产企业开工率保持高位,为出口提供了充足的货源保障。与此东南亚、南亚等主要农业产区在雨季到来后需求集中释放,而国际天然气价格波动使海外部分氮肥产能受限,中国化肥的性价比优势进一步凸显。国家在2020年继续执行化肥出口关税配额管理,对磷肥等品种的出口限制有所放宽,政策面的稳定性为出口创造了可预期环境。
二、结构变化:从量增到质优的初步转变
从出口品种看,尿素、磷酸二铵和硫酸铵仍是主力。其中,尿素出口在年初一度受印度招标节奏影响出现波动,但下半年随着国际价格回升,出口量稳步修复。值得关注的是,水溶性肥料、缓控释肥等新型肥料出口占比小幅提升,反映出中国化肥出口正从单纯追求数量向注重产品附加值转变。从出口目的地看,对“一带一路”沿线国家的出口增长明显,印度、巴西、越南位列前三大市场,区域全面经济伙伴关系协定(RCEP)的签署也为未来区域贸易便利化埋下伏笔。
三、潜在挑战:成本压力与贸易摩擦并存
尽管出口量实现增长,但行业面临的挑战不容忽视。一方面,2020年下半年煤炭、硫磺等原材料价格快速上行,推升化肥生产成本,而国际市场竞争激烈,出口利润空间受到挤压。另一方面,部分进口国为保护本土产业,频繁发起反倾销调查或提高技术壁垒,对出口结构升级形成制约。国际海运运力紧张、集装箱短缺导致物流成本高企,进一步削弱了出口竞争力。
四、未来展望:稳规模与调结构并重
展望2021年及以后,中国化肥出口有望保持总体稳定,但增速可能回归常态。在“双碳”目标背景下,化肥行业面临能耗双控和环保约束,落后产能将加速退出,出口供给端将更加集中于优势企业。随着全球农业绿色转型加速,高效环保的新型肥料需求上升,出口结构优化仍有较大空间。建议企业在巩固传统市场的积极开拓拉美、非洲等新兴市场,并借助跨境电商等新渠道提升品牌影响力。
2020年化肥出口5.1%的同比增长是多重因素共同作用的结果,既体现了中国化肥产业的供应保障能力,也揭示了全球农业产业链对中国产品的深度依赖。在构建双循环新发展格局中,化肥出口应在稳量提质的基础上,更加注重与国内保供任务的协调,实现可持续发展。